Home › Blog › Controllo di gestione: come l'analisi della marginalità ha raddoppiato il fatturato di una PMI
ArticoloControllo di gestione: come l'analisi della marginalità ha raddoppiato il fatturato di una PMI
Un caso reale nel settore manifatturiero: analizzando la marginalità per linea di prodotto, l'azienda ha ceduto il ramo meno redditizio e concentrato le risorse dove il margine era più alto. Il fatturato è raddoppiato.
Pubblicato il 14 agosto 2026 5 minuti di lettura
Controllo di gestione: quando conoscere i numeri può cambiare il destino di un'azienda
Aumentare il fatturato non significa sempre vendere di più.
A volte significa capire meglio cosa conviene vendere.
È ciò che è successo a un'azienda del settore manifatturiero. Introducendo un sistema di controllo di gestione e analizzando con attenzione la marginalità delle diverse linee di prodotto, l'impresa ha preso una decisione strategica importante che, nel tempo, l'ha portata a raddoppiare il fatturato.
Questo caso mostra bene la differenza tra lavorare di più e lavorare nella direzione giusta, partendo dai numeri reali dell'azienda.
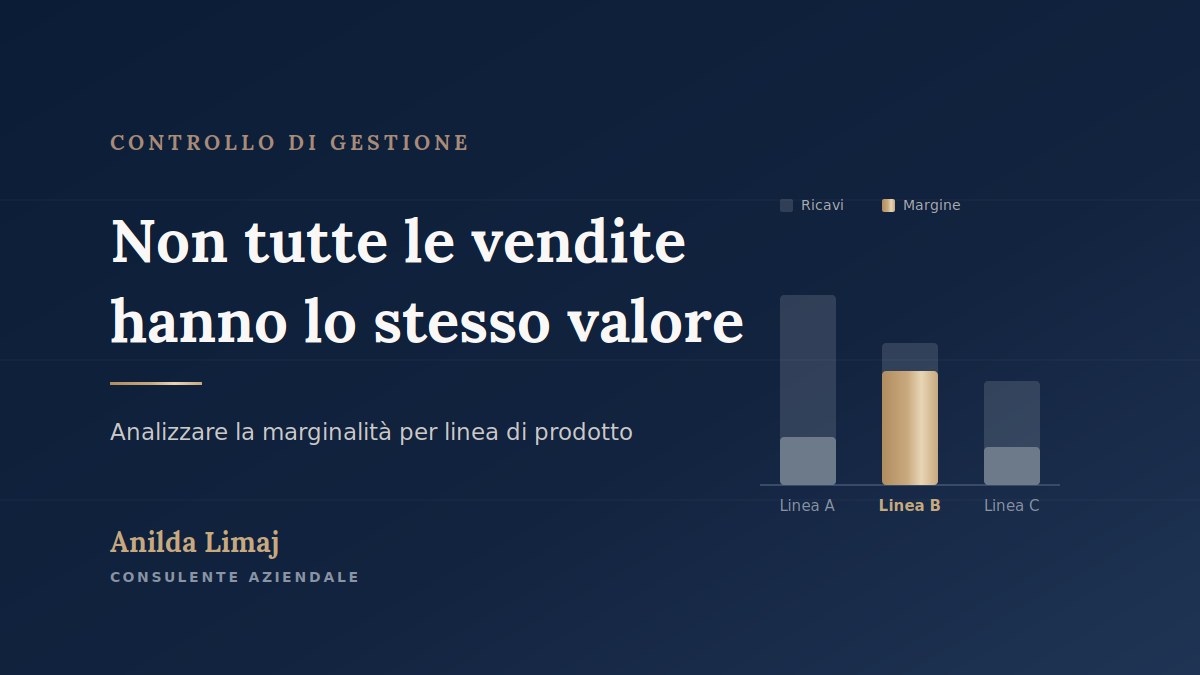
Il punto di partenza: non tutte le vendite hanno lo stesso valore
L'azienda lavorava su diverse linee di prodotto, tutte apparentemente importanti perché contribuivano al fatturato.
Limitandosi a osservare i ricavi, sarebbe stato naturale considerarle tutte ugualmente strategiche.
Il controllo di gestione ha permesso di fare un passo in più e guardare oltre il semplice dato delle vendite.
La domanda da cui è partita l'analisi era molto concreta: quanto guadagna davvero l'azienda su ciascuna linea di prodotto?
Per capirlo, abbiamo messo in relazione i ricavi generati da ogni linea con tutti i costi necessari per produrre e vendere quei prodotti.
Ed è qui che è emersa una differenza sostanziale.
Fatturato e marginalità non sono la stessa cosa
Uno degli errori più comuni nella gestione di un'impresa è valutare un prodotto soprattutto in base a quanto vende.
Ma ciò che genera più fatturato non è necessariamente ciò che crea più valore per l'azienda.
Una linea può avere volumi elevati e, allo stesso tempo, assorbire molte risorse: materie prime, ore di produzione, personale, lavorazioni, logistica e attività commerciale.
Un'altra linea, pur utilizzando la stessa struttura aziendale, può invece garantire margini molto più alti.
Nel caso analizzato, le linee di prodotto contribuivano in modo molto diverso alla redditività complessiva dell'impresa.
Questa consapevolezza ha cambiato il modo di leggere l'intero business.
Dai numeri alla decisione strategica
I dati, però, servono davvero solo quando aiutano a prendere una decisione.
Dopo aver individuato la linea meno redditizia, l'azienda ha scelto di cedere quella parte del business e di concentrare risorse e investimenti sulla linea con la marginalità più elevata.
Senza conoscere i numeri, una scelta del genere avrebbe potuto sembrare poco intuitiva.
Perché rinunciare volontariamente a una parte delle vendite?
Perché quelle vendite assorbivano risorse che, altrove, potevano produrre risultati migliori.
La cessione della linea meno performante ha liberato capacità produttiva, energie organizzative e attenzione commerciale. L'impresa ha così potuto focalizzarsi sul segmento con la maggiore capacità di generare valore.
La domanda, quindi, non era più soltanto: "Come possiamo vendere di più?" Era diventata: "Dove conviene concentrare le nostre risorse per crescere davvero?"
Il risultato: il fatturato è raddoppiato
Gli effetti della nuova strategia sono stati molto concreti.
Concentrando l'attività sulla linea più redditizia, l'azienda è arrivata a raddoppiare il proprio fatturato.
Ma questo risultato non va letto soltanto come un aumento dei ricavi.
Il cambiamento decisivo era avvenuto prima, quando l'impresa aveva iniziato a leggere con maggiore precisione la propria struttura economica e a usare quelle informazioni per scegliere.
Il percorso è stato lineare: analizzare i dati, individuare le differenze di marginalità, prendere una decisione e spostare le risorse verso il business con il potenziale più alto.
Il raddoppio del fatturato è stato il risultato di questo processo, non un evento casuale.
Cosa ci insegna questo caso?
Il controllo di gestione viene spesso associato a fogli Excel, budget, report e numeri.
Il suo vero valore, però, non sta nel produrre altri documenti.
Sta nel dare all'imprenditore informazioni chiare e utili per decidere.
Sapere quanto fattura un'azienda è importante, ma non basta.
Un buon sistema di controllo di gestione aiuta a capire quali prodotti hanno i margini migliori, quali clienti sono davvero redditizi, quali attività assorbono troppe risorse, dove si creano inefficienze e su quali aree vale la pena investire.
Due aziende con lo stesso fatturato possono avere risultati economici completamente diversi.
Allo stesso modo, due prodotti con ricavi simili possono incidere in maniera opposta sulla redditività dell'impresa.
Non serve controllare di più, serve conoscere meglio
Questo caso dimostra perché il controllo di gestione non è uno strumento riservato alle grandi imprese.
Anche una PMI deve poter rispondere con chiarezza a domande molto semplici:
- Qual è il mio prodotto più redditizio?
- Su quale linea sto investendo risorse senza ottenere un ritorno adeguato?
- Quali attività stanno contribuendo davvero alla crescita dell'azienda?
- Se dovessi concentrare le risorse su una sola parte del business, quale sceglierei?
Quando i dati non sono organizzati, queste risposte vengono affidate soprattutto all'esperienza e alla percezione dell'imprenditore.
L'esperienza resta fondamentale.
Il controllo di gestione non la sostituisce: la affianca con numeri affidabili, così che le decisioni siano più consapevoli.
In questo caso, i numeri hanno spinto l'azienda a ripensare il proprio mix di prodotto, a concentrare le risorse sulla linea più redditizia e ad avviare un percorso che ha portato al raddoppio del fatturato.
Il punto è proprio questo:
Il controllo di gestione non serve soltanto a capire come sta andando l'azienda. Serve a capire dove può andare.
Vuoi sapere quali prodotti generano davvero margine nella tua azienda?
La prima analisi è gratuita e senza impegno: se non ci sono margini concreti di miglioramento, te lo dico subito. Scrivimi indicando il settore e come è composto oggi il tuo fatturato: Controllo di Gestione
La tua impresa può accedere a questi strumenti?
Richiedi un'analisi preliminare gratuita: entro 24 ore lavorative ricevi una prima valutazione, senza impegno.
Richiedi l'analisi gratuitaAltri articoli
Contributo a fondo perduto o finanziamento agevolato: qual è la differenza?
Contributo a fondo perduto e finanziamento agevolato sono i due principali strumenti di sostegno pubblico alle imprese, ma funzionano in modo molto diverso. In questo articolo vediamo cosa li distingue, quando conviene l'uno o l'altro e perché spesso la soluzione migliore è combinarli.
Business plan: non serve solo a chiedere un finanziamento
Un business plan ben costruito permette di prendere decisioni più consapevoli, accedere al credito o alle agevolazioni con maggiore solidità e monitorare nel tempo i risultati dell’investimento.
Finanza agevolata: quando un investimento può rafforzare anche l’equilibrio finanziario dell’azienda
La finanza agevolata non è solo un contributo da incassare: è uno strumento di pianificazione che può ridurre il costo di un investimento, alleggerire la pressione sulla liquidità aziendale e rafforzare l'equilibrio finanziario dell'impresa nel tempo.